Business
Compliance bei digitalen Identitäten verstehen
Was Unternehmen über Compliance wissen müssen, wenn sie Identitäten in verschiedenen Märkten prüfen.
5 Min. · Oktober 2026
Weiterlesen: Compliance bei digitalen Identitäten verstehenFehlt ein Land oder eine eigene Prüfung? Sagen Sie uns, was Sie brauchen.15-Minuten-Gespräch buchen
Wie die Schweizer Geldwäschereiregeln das Onboarding prägen und was ein KYC-Ablauf aus der Ferne für einen Finanzintermediär abdecken muss.
Von secuveri teamVeröffentlicht
In der Schweiz ergibt sich die Pflicht, die eigene Kundschaft zu kennen, vor allem aus dem Geldwäschereigesetz (GwG). Es gilt für Finanzintermediäre: Banken, Wertpapierhäuser, Zahlungs- und Geldüberweisungsdienste, Vermögensverwalter, viele Krypto-Unternehmen und andere, die Geld für Kundinnen und Kunden halten oder bewegen.
Welche Regeln Sie im Detail befolgen, hängt davon ab, wie Sie beaufsichtigt werden. Manche Finanzintermediäre stehen direkt unter der Aufsicht der FINMA, der Eidgenössischen Finanzmarktaufsicht. Andere sind einer Selbstregulierungsorganisation (SRO) angeschlossen, die im Rahmen des GwG eigene Reglemente erlässt. Banken folgen zusätzlich der Vereinbarung über die Standesregeln zur Sorgfaltspflicht der Banken (VSB 20). Die Kernanforderungen sind auf allen Wegen ähnlich, die Details unterscheiden sich aber. Klären Sie deshalb zuerst, welches Regelwerk für Ihre Bewilligung gilt.
Unternehmen ausserhalb des GwG, etwa Onlineshops oder Marktplätze, haben keine allgemeine KYC-Pflicht. Viele prüfen trotzdem ähnlich, um Betrug zu senken oder Branchenregeln wie Altersgrenzen einzuhalten.
Dieser Artikel ist ein allgemeiner Überblick und keine Rechtsberatung. Klären Sie Ihre Pflichten mit Ihrem Compliance-Team oder Ihrer SRO.
KYC nach GwG läuft auf einige Pflichten hinaus, die vor Beginn einer Geschäftsbeziehung gelten:
Zusammen bilden diese Pflichten die Sorgfaltsprüfung gegenüber der Kundschaft. Der Ansatz ist risikobasiert. Beziehungen mit politisch exponierten Personen oder mit Bezug zu Risikoländern verlangen verstärkte Abklärungen, und die Überwachung läuft weiter, solange die Beziehung besteht.
Die meisten neuen Kundinnen und Kunden erwarten, ein Konto mit dem Handy eröffnen zu können. Dafür legt das FINMA-Rundschreiben 2016/7 «Video- und Online-Identifizierung» fest, wie Finanzintermediäre Personen identifizieren dürfen, ohne sie persönlich zu treffen. Es beschreibt zwei Wege.
Video-Identifizierung. Eine geschulte Mitarbeiterin oder ein geschulter Mitarbeiter prüft die Person und ihr Dokument in einem Live-Videoanruf. Mehr dazu im Glossareintrag zur Video-Identifizierung.
Online-Identifizierung. Die Person fotografiert ihr Ausweisdokument und nimmt ein Selfie auf, die Prüfungen laufen in Software. Im Glossar finden Sie das unter automatisierte Identifizierung.
Für beide Wege stellt das Rundschreiben Anforderungen daran, welche Dokumente zulässig sind, wie die Echtheit geprüft wird, wie die Person dem Dokument zugeordnet wird und was festgehalten werden muss. Der Online-Weg umfasst zudem Schritte über die Identitätsprüfung hinaus, etwa die Bestätigung der Adresse. Am 8. Oktober 2026 hat die FINMA eine Teilrevision angekündigt, die ab dem 1. November 2026 gilt. Sie verlangt unter anderem auf jedem Online-Weg ausdrücklich eine Lebenderkennung und lässt die Schweizer E-ID für die Online-Identifizierung zu. Unser Leitfaden zum FINMA-Rundschreiben 2016/7 geht die Änderungen durch. Für Ihren eigenen Prozess arbeiten Sie mit dem aktuellen Rundschreiben und, falls Sie einer SRO angeschlossen sind, mit deren Reglement, nicht mit einer Zusammenfassung.
Wie auch immer Ihre Regeln genau lauten: Ein KYC-Ablauf aus der Ferne muss in der Schweiz drei Fragen beantworten, mit Belegen, die Sie speichern und später vorweisen können.
Ist das Dokument echt? Die Dokumentprüfung untersucht die maschinenlesbare Zone, die Sichtzone und die Sicherheitsmerkmale anhand der Vorlage des ausstellenden Landes. Hat das Dokument einen Chip, liest die NFC-Verifizierung dessen Daten und prüft die digitale Signatur des ausstellenden Staates. Ein Fälscher kann nachahmen, wie ein Dokument aussieht, aber nicht diese Signatur. Deshalb ist der Chip die stärkste Dokumentprüfung, die aus der Ferne möglich ist.
Gehört das Dokument der Person vor der Kamera? Der Gesichtsabgleich vergleicht eine Live-Aufnahme mit dem Porträt im Dokument oder, besser, mit dem Bild auf dem Chip. Die Lebenderkennung bestätigt, dass ein echter Mensch anwesend ist und kein ausgedrucktes Foto, kein Bildschirm und keine Maske.
Können Sie belegen, was passiert ist? Der Nachweis sollte zeigen, welche Prüfungen liefen, was sie ergaben und wann. Das Geldwäschereirecht legt Aufbewahrungsfristen für KYC-Unterlagen fest, und diese können lang sein. Planen Sie Speicherung und Zugriff deshalb von Anfang an.
Die Identitätsverifizierung von secuveri vereint Dokumentprüfung, NFC-Chip-Lesung, Gesichtsabgleich und Lebenderkennung in einem Ablauf. Sie schalten nur die Prüfungen ein, die ein Anwendungsfall braucht. Das hilft, wenn für Kundensegmente oder Produkte unterschiedliche Regeln gelten. Eine vollständige Kontoeröffnung mit KYC und AML-Screening zeigt unsere Demo zur Bankkontoeröffnung.
Wer in der Schweiz wohnt und sich aus der Ferne identifiziert, legt meist einen Schweizer Pass oder eine Identitätskarte vor, oder einen ausländischen Pass zusammen mit einem Schweizer Ausländerausweis. Unsere Länderseite Schweiz listet die Dokumenttypen auf, die für den Schweizer Markt unterstützt werden. Welche davon Ihre Regeln für KYC akzeptieren, ist eine andere Frage. Ein Führerausweis zum Beispiel kann für eine Altersprüfung genügen, für die Identifizierung nach Ihrem Regelwerk aber nicht.
KYC-Daten unterliegen zwei Regelwerken zugleich. Das Geldwäschereirecht sagt, was Sie erheben und aufbewahren müssen. Das revidierte Datenschutzgesetz, das nDSG, sagt, wie Sie damit umgehen. Biometrische Daten, die eine Person eindeutig identifizieren, gelten nach dem nDSG als besonders schützenswerte Personendaten. Gesichtsbilder und Templates brauchen deshalb einen klaren Zweck, transparente Information der Kundschaft und einen starken Schutz.
Auch wo die Daten bearbeitet und gespeichert werden, spielt eine Rolle, für die Kundschaft und in Ihrer eigenen Risikobeurteilung. secuveri speichert Verifizierungsdaten auf eigenen Servern in der EU (Wien, Österreich), mit verschlüsselten Backups in Deutschland; Details finden Sie auf unserer Sicherheitsseite. Wie Sie sensibles Material auf ein Minimum beschränken, zeigt unser Beitrag zu Privacy by Design.
Eine kurze Checkliste für Compliance- und Produktteams:
Dieser Beitrag dient der allgemeinen Information und ist keine Rechts- oder Compliance-Beratung. Ihre Pflichten hängen von Branche, Bewilligung und Märkten ab.

Gestalten Sie eine Identitätsprüfung, die zu Ihrem Geschäft passt.
Was Unternehmen über Compliance wissen müssen, wenn sie Identitäten in verschiedenen Märkten prüfen.
5 Min. · Oktober 2026
Weiterlesen: Compliance bei digitalen Identitäten verstehen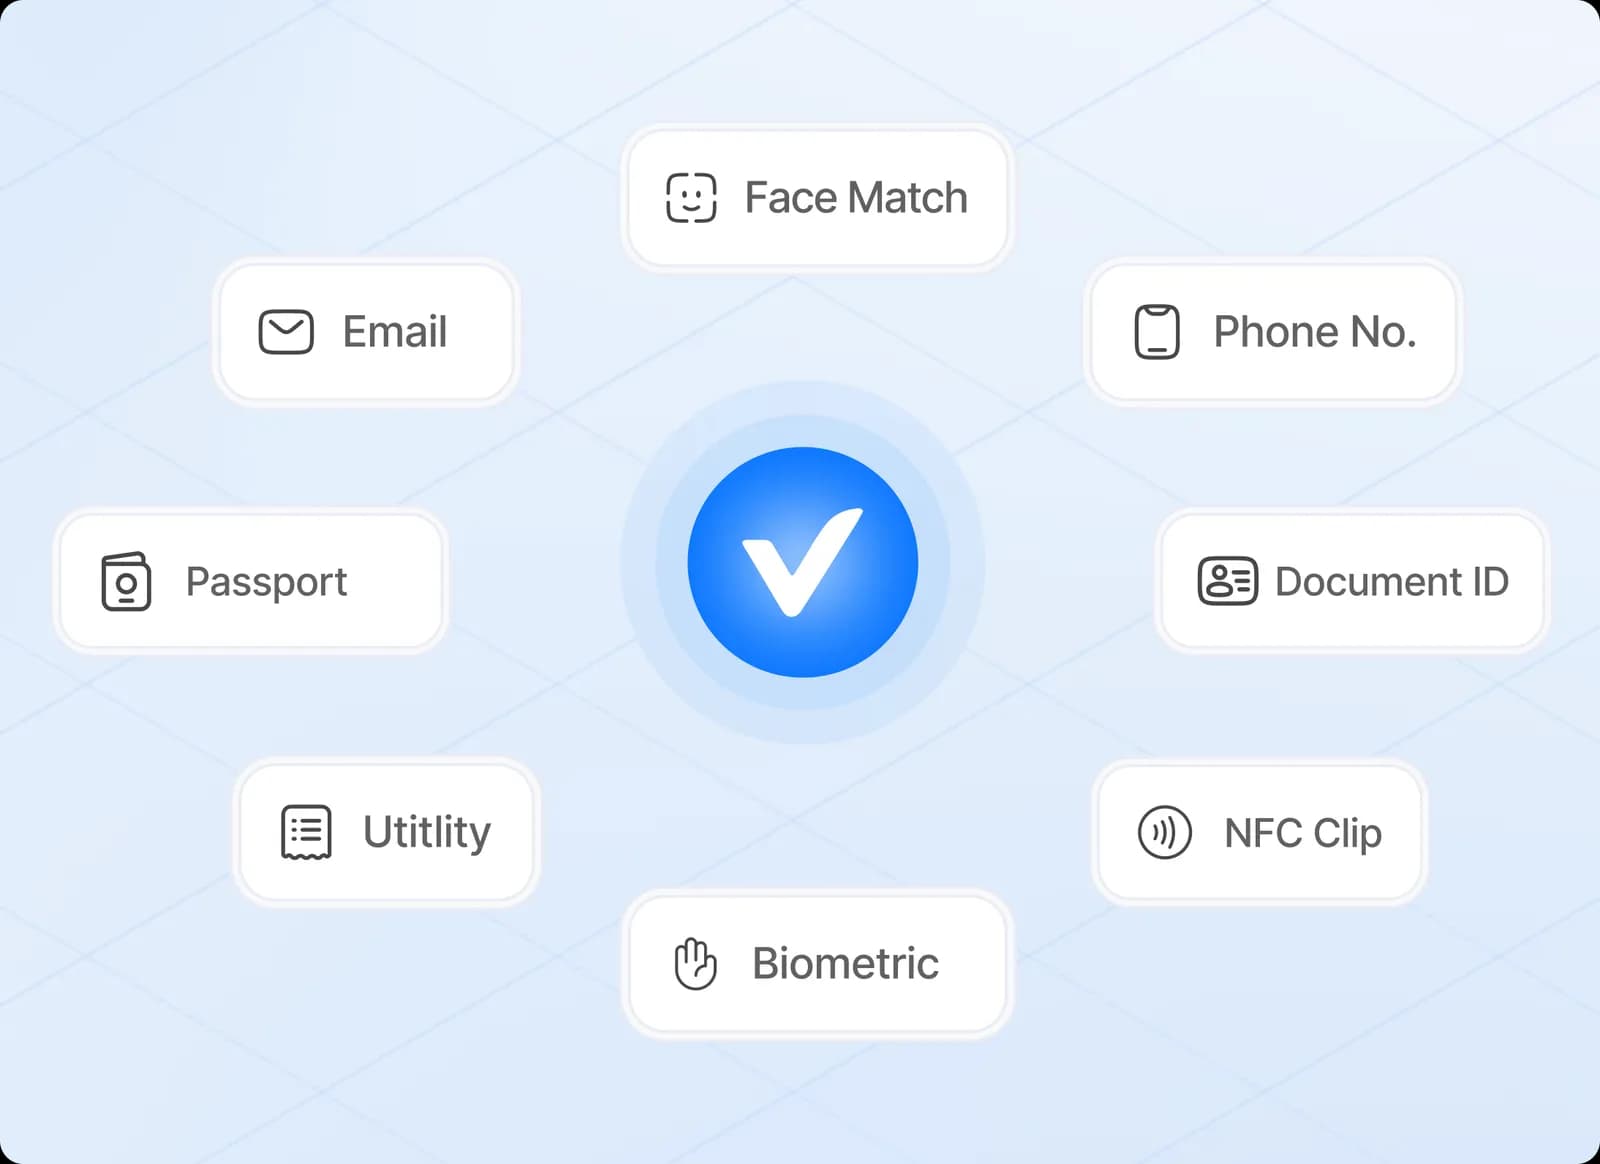
Ein praktischer Leitfaden dazu, wie moderne Identitätsprüfung funktioniert, was Unternehmen wirklich prüfen müssen und wie der Datenschutz dabei im Zentrum bleibt.
8 Min. · Oktober 2026
Weiterlesen: Was ist digitale Identitätsprüfung und warum ist sie wichtig?Sagen Sie uns, was Sie prüfen möchten. Wir zeigen Ihnen, wie secuveri in Ihren Ablauf passt.

