Qui doit faire du KYC en Suisse
En Suisse, l'obligation de connaître ses clients découle principalement de la loi sur le blanchiment d'argent (LBA). Elle s'applique aux intermédiaires financiers : banques, maisons de titres, prestataires de paiement et de transfert de fonds, gestionnaires de fortune, de nombreuses entreprises crypto et d'autres acteurs qui détiennent ou transfèrent de l'argent pour leurs clients.
Les règles que vous suivez dans le détail dépendent de votre mode de surveillance. Certains intermédiaires sont surveillés directement par la FINMA, l'Autorité fédérale de surveillance des marchés financiers. D'autres sont affiliés à un organisme d'autorégulation (OAR), qui édicte son propre règlement dans le cadre de la LBA. Les banques suivent en outre la Convention relative à l'obligation de diligence des banques (CDB 20). Les exigences de base sont proches d'une voie à l'autre, mais les détails diffèrent. Vérifiez donc d'abord quelles règles s'appliquent à votre autorisation.
Les entreprises qui ne relèvent pas de la LBA, comme les boutiques en ligne ou les places de marché, n'ont pas d'obligation générale de KYC. Beaucoup effectuent pourtant des contrôles similaires, pour réduire la fraude ou respecter des règles sectorielles comme les limites d'âge.
Cet article est un aperçu général, pas un avis juridique. Vérifiez vos obligations avec votre équipe compliance ou votre OAR.
Ce que la LBA exige à l'entrée en relation
Le KYC au sens de la LBA se résume à quelques obligations qui s'appliquent avant le début d'une relation d'affaires :
- Vérifier l'identité du cocontractant. Pour une personne physique, cela signifie contrôler le nom, la date de naissance, la nationalité et l'adresse à l'aide d'une pièce d'identité.
- Identifier l'ayant droit économique : la personne qui possède ou contrôle en fin de compte les valeurs patrimoniales. Pour une société, il faut regarder à travers la structure jusqu'aux personnes qui se trouvent derrière.
- Comprendre le but et la nature de la relation, et clarifier davantage lorsque quelque chose paraît inhabituel ou que le risque est plus élevé.
- Documenter la manière dont l'identité a été vérifiée et ce qui a été collecté, afin qu'un réviseur, votre OAR ou la FINMA puisse le retracer plus tard.
Ensemble, ces obligations forment la diligence raisonnable envers la clientèle. L'approche est fondée sur les risques. Les relations avec des personnes politiquement exposées ou liées à des pays à haut risque exigent des clarifications renforcées, et la surveillance se poursuit aussi longtemps que dure la relation.
L'entrée en relation à distance selon la circulaire FINMA 2016/7
La plupart des nouveaux clients s'attendent à ouvrir un compte depuis leur téléphone. Pour cela, la circulaire FINMA 2016/7 « Identification par vidéo et en ligne » définit comment les intermédiaires financiers peuvent identifier leurs clients sans les rencontrer en personne. Elle décrit deux voies.
Identification par vidéo. Un collaborateur formé vérifie la personne et son document lors d'un appel vidéo en direct. Voir l'entrée du glossaire sur l'identification par vidéo.
Identification en ligne. La personne photographie sa pièce d'identité et prend un selfie, et les contrôles sont effectués par un logiciel. Le glossaire en parle sous identification automatisée.
Pour les deux voies, la circulaire pose des exigences sur les documents acceptés, la vérification de leur authenticité, le rapprochement entre la personne et le document, et ce qui doit être consigné. La voie en ligne comprend aussi des étapes au-delà du contrôle d'identité, comme la confirmation de l'adresse. Le 8 octobre 2026, la FINMA a annoncé une révision partielle applicable à partir du 1er novembre 2026. Elle rend notamment la détection du vivant explicite sur chaque voie en ligne et admet l'e-ID suisse pour l'identification en ligne. Notre guide de la circulaire FINMA 2016/7 passe en revue les changements. Pour votre propre processus, appuyez-vous sur la circulaire en vigueur et, si vous êtes affilié à un OAR, sur son règlement, plutôt que sur un résumé.
Ce que cela signifie pour le parcours de vérification
Quelles que soient vos règles exactes, un parcours KYC à distance en Suisse doit répondre à trois questions, avec des preuves que vous pouvez conserver et présenter plus tard.
Le document est-il authentique ? Le contrôle documentaire examine la zone de lecture automatique, la zone visuelle et les éléments de sécurité par rapport au modèle de l'État émetteur. Si le document comporte une puce, la vérification NFC lit ses données et contrôle la signature numérique de l'État émetteur. Un faussaire peut imiter l'apparence d'un document, mais pas cette signature. C'est pourquoi la puce est le contrôle documentaire à distance le plus solide.
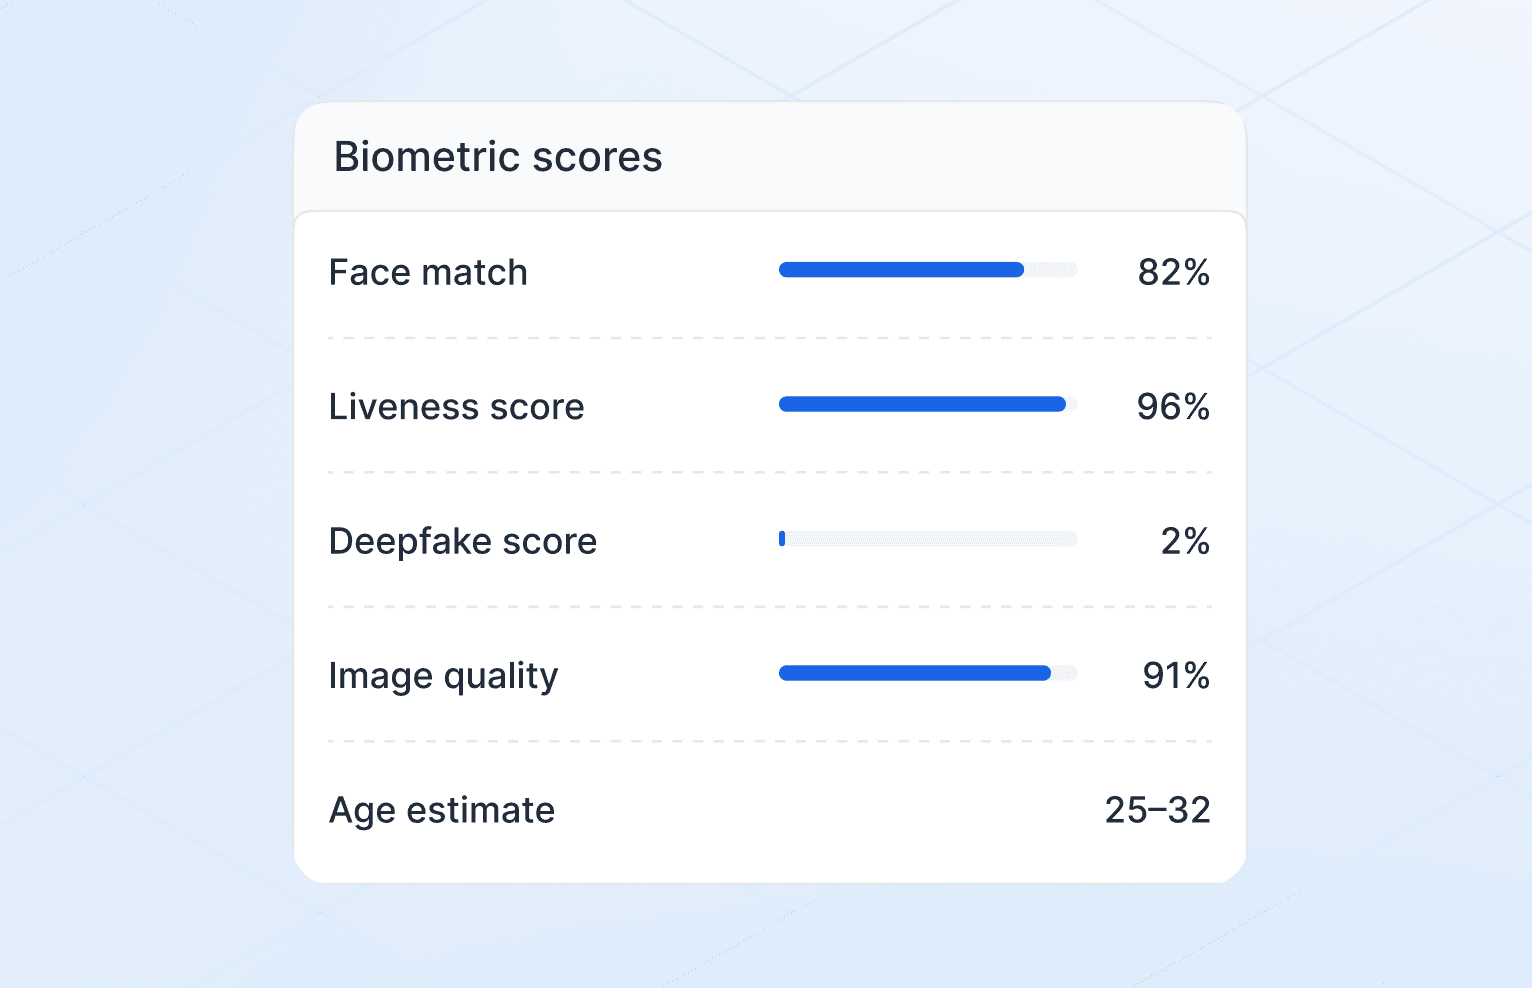
Le document appartient-il à la personne devant la caméra ? La comparaison faciale confronte une capture en direct au portrait du document ou, mieux, à l'image de la puce. La détection du vivant confirme qu'une personne réelle est présente, et non une photo imprimée, un écran ou un masque.
Pouvez-vous prouver ce qui s'est passé ? Le dossier doit montrer quels contrôles ont été effectués, ce qu'ils ont donné et quand. Le droit relatif au blanchiment d'argent fixe des durées de conservation pour les dossiers KYC, et elles peuvent être longues. Prévoyez donc le stockage et l'accès dès le départ.
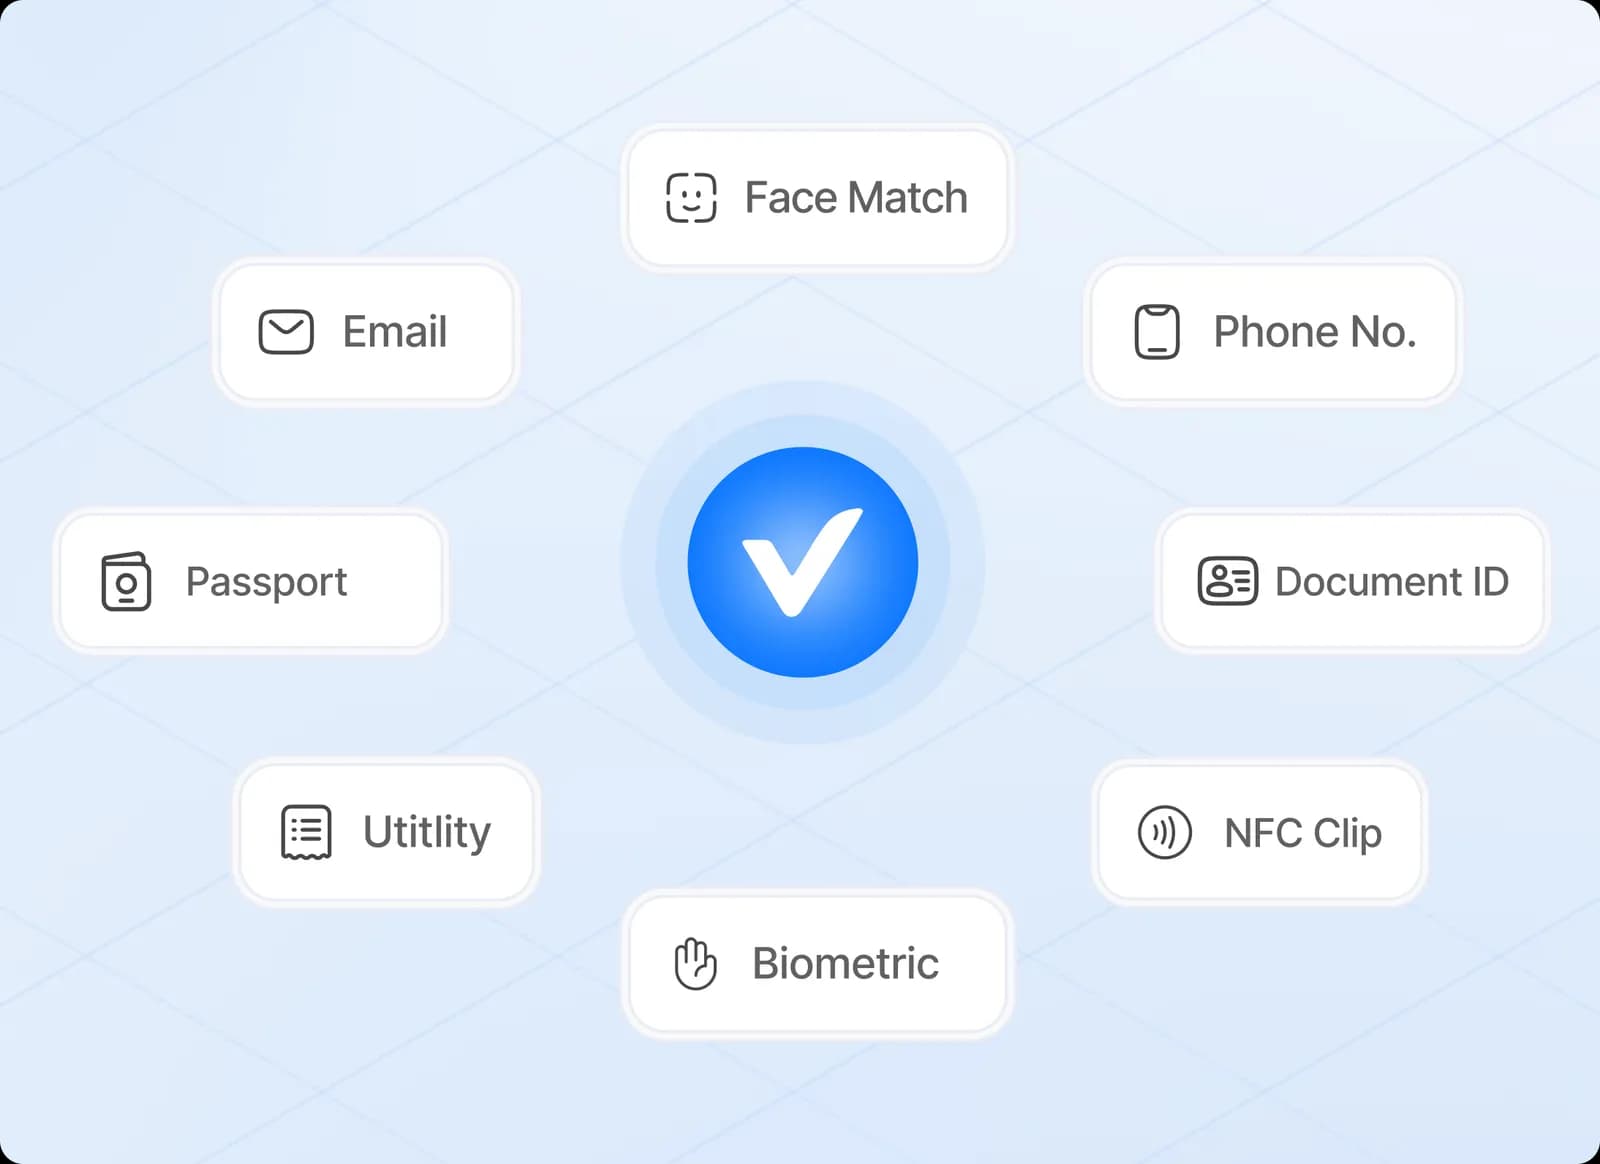
La vérification d'identité de secuveri réunit contrôle documentaire, lecture de la puce NFC, comparaison faciale et détection du vivant dans un seul parcours. Vous n'activez que les contrôles dont un cas d'usage a besoin, ce qui aide lorsque des segments de clientèle ou des produits suivent des règles différentes. Pour voir une ouverture de compte complète avec KYC et screening AML, essayez la démo d'ouverture de compte bancaire.
Documents pour la clientèle suisse
Les personnes résidant en Suisse qui s'identifient à distance présentent généralement un passeport ou une carte d'identité suisse, ou un passeport étranger accompagné d'un titre de séjour suisse. Notre page Suisse liste les types de documents pris en charge pour le marché suisse. Lesquels sont acceptés pour le KYC selon vos règles est une autre question. Un permis de conduire, par exemple, peut convenir pour un contrôle de l'âge, mais pas pour l'identification au sens de votre règlement.
La protection des données fait partie du KYC
Les données KYC relèvent de deux régimes à la fois. Le droit relatif au blanchiment d'argent dit ce qu'il faut collecter et conserver. La loi révisée sur la protection des données, la nLPD, dit comment les traiter. Les données biométriques qui identifient une personne de manière univoque sont des données personnelles sensibles au sens de la nLPD. Les images du visage et les modèles biométriques exigent donc une finalité claire, une information transparente des clients et une protection solide.
Le lieu où les données sont traitées et stockées compte aussi, pour les clients comme dans votre propre évaluation des risques. secuveri stocke les données de vérification sur ses propres serveurs dans l'UE (Vienne, Autriche), avec des sauvegardes chiffrées en Allemagne ; notre page sécurité donne les détails. Pour limiter au minimum les données sensibles, consultez notre article sur la protection des données dès la conception.
Avant de vous lancer
Une courte liste de contrôle pour les équipes compliance et produit :
- Vérifiez si vous êtes un intermédiaire financier au sens de la LBA, et qui vous surveille.
- Lisez la circulaire FINMA 2016/7 et, le cas échéant, le règlement de votre OAR sur l'identification à distance.
- Décidez quels documents vous acceptez et quels contrôles chaque segment de clientèle nécessite.
- Convenez de ce que vous stockez, pour combien de temps et où.
- Gardez un parcours flexible. L'e-ID suisse devrait devenir un autre moyen d'identifier les clients dès que l'infrastructure fédérale sera en service, ce qui est attendu au premier semestre 2027. secuveri accepte déjà les Beta-ID swiyu dans la bêta publique pour les tests, et acceptera l'e-ID étatique dès son lancement.
Cet article fournit des informations générales et ne constitue pas un conseil juridique ou de conformité. Vos obligations dépendent de votre secteur, de votre autorisation et de vos marchés.